The Japan Times - Aux Etats-Unis, le coût des crédits immobiliers au plus haut depuis l'arrivée au pouvoir de Trump

EUR -
AED 4.119836
AFN 72.353425
ALL 90.796811
AMD 404.49661
ANG 2.007791
AOA 1029.817759
ARS 1733.905407
AUD 1.623323
AWG 2.022055
AZN 1.906177
BAM 1.955784
BBD 2.253581
BDT 138.968835
BGN 1.960727
BHD 0.422496
BIF 3354.486834
BMD 1.121806
BND 1.432094
BOB 13.297651
BRL 6.200257
BSD 1.118891
BTN 105.01712
BWP 15.373391
BYN 3.350272
BYR 21987.389703
BZD 2.250381
CAD 1.584865
CDF 2570.056989
CHF 0.920662
CLF 0.027626
CLP 1087.264975
CNY 7.485583
CNH 7.480351
COP 3677.469454
CRC 506.795752
CUC 1.121806
CUP 26.853775
CVE 110.26211
CZK 24.335834
DJF 199.24833
DKK 7.475432
DOP 68.079429
DZD 152.877321
EGP 59.803351
ERN 16.827084
ETB 180.778551
FJD 2.527203
FKP 0.835919
GBP 0.835526
GEL 2.905454
GGP 0.835919
GHS 13.074657
GIP 0.835919
GMD 83.013474
GNF 9912.961093
GTQ 8.549928
GYD 234.563852
HKD 8.800088
HNL 30.072212
HRK 7.593513
HTG 146.658771
HUF 363.068457
IDR 20284.488806
ILS 3.546515
IMP 0.835919
INR 104.935435
IQD 1699.53548
IRR 2133994.524707
ISK 137.208377
JEP 0.835919
JMD 177.74851
JOD 0.795313
JPY 177.506683
KES 145.744578
KGS 98.101677
KHR 4565.961728
KMF 492.472709
KPW 1009.624994
KRW 1501.705015
KWD 0.348724
KYD 0.932492
KZT 502.005792
LAK 25240.625742
LBP 100198.860137
LKR 372.036882
LRD 190.218406
LSL 18.476074
LTL 3.3124
LVL 0.678569
LYD 7.18994
MAD 10.931613
MDL 20.168831
MGA 5154.696566
MKD 61.537079
MMK 2355.45131
MNT 4040.126843
MOP 9.037024
MRU 45.417619
MUR 52.635648
MVR 17.287255
MWK 1940.183737
MXN 20.757946
MYR 4.550492
MZN 71.694922
NAD 18.476467
NGN 1511.117004
NIO 41.080517
NOK 10.591371
NPR 168.024596
NZD 1.992282
OMR 0.431334
PAB 1.118991
PEN 3.850168
PGK 5.036348
PHP 70.539693
PKR 310.28975
PLN 4.389853
PYG 6993.941377
QAR 4.090166
RON 5.344054
RSD 117.600026
RUB 92.829783
RWF 1655.386125
SAR 4.218456
SBD 9.083595
SCR 15.499005
SDG 674.769145
SEK 10.979891
SGD 1.433987
SHP 0.834708
SLE 25.745278
SLL 23523.707401
SOS 639.49464
SRD 42.12607
STD 23219.110943
STN 24.499795
SVC 9.790918
SYP 14585.71602
SZL 18.394354
THB 37.532806
TJS 10.271614
TMT 3.937538
TND 3.373835
TOP 2.701038
TRY 56.35092
TTD 7.588936
TWD 36.944982
TZS 2965.070174
UAH 50.972382
UGX 4581.879907
USD 1.121806
UYU 45.119622
UZS 13421.887498
VES 1006.461826
VND 28718.223285
VUV 134.617914
WST 3.118735
XAF 655.957
XAG 0.021385
XAU 0.000275121943
XCD 3.031736
XCG 2.016583
XDR 0.793175
XOF 655.957
XPF 119.331742
YER 265.316891
ZAR 18.390135
ZMK 10097.597076
ZMW 22.741809
ZWL 361.220945
SSP 6445.686929
MXV 2.332964
  • AEX

    -1.6800

    1118.52

    -0.15%

  • BEL20

    -9.6000

    5637.54

    -0.17%

  • PX1

    -36.9600

    7998.54

    -0.46%

  • ISEQ

    13.0500

    14517.8

    +0.09%

  • OSEBX

    -1.6600

    2073.83

    -0.08%

  • PSI20

    72.5000

    9738.69

    +0.75%

  • ENTEC

    -5.8300

    1416.23

    -0.41%

  • BIOTK

    9.8600

    4491.39

    +0.22%

  • N150

    -2.9600

    4224.74

    -0.07%

Aux Etats-Unis, le coût des crédits immobiliers au plus haut depuis l'arrivée au pouvoir de Trump
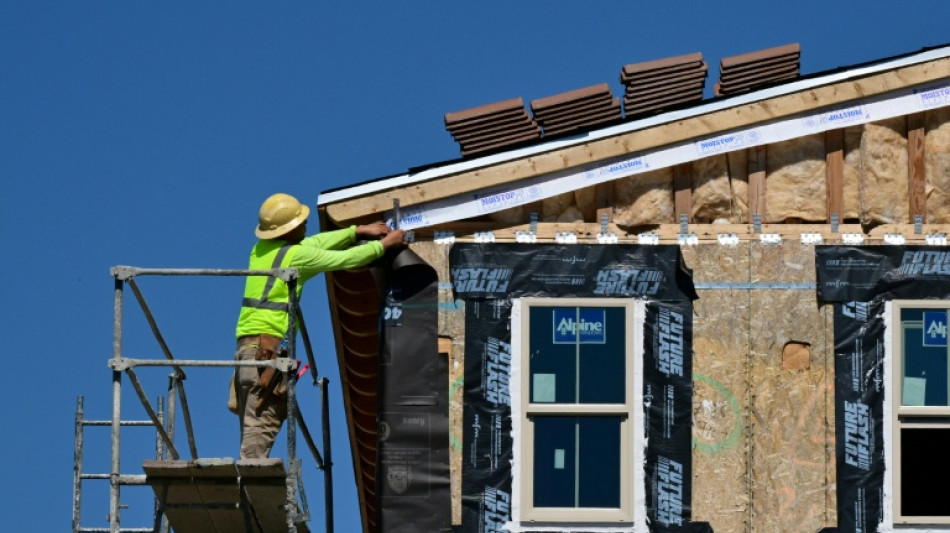
Aux Etats-Unis, le coût des crédits immobiliers au plus haut depuis l'arrivée au pouvoir de Trump / Photo: Frederic J. BROWN - AFP/Archives

Aux Etats-Unis, le coût des crédits immobiliers au plus haut depuis l'arrivée au pouvoir de Trump

Le coût des crédits immobiliers américains à 30 ans a dépassé jeudi la barre symbolique de 7%, à quelques semaines d'élections abordées avec fébrilité par la majorité républicaine.

Taille du texte:

Ces prêts, les plus populaires aux États-Unis, sont désormais assortis en moyenne d'un taux d'intérêt de 7,03%, a rapporté l'agence de refinancement Freddie Mac.

Un tel niveau n'avait plus été vu depuis mi-janvier 2025, soit quelques jours avant le début du second mandat de Donald Trump.

Pendant sa campagne victorieuse, l'ex-promoteur immobilier avait promis d'améliorer le pouvoir d'achat et de faire plonger les coûts d'emprunt, notamment pour permettre à un maximum d'Américains d'accéder au rêve de la maison individuelle.

Il risque de perdre le contrôle du Congrès après les élections législatives de mi-mandat (ou "midterms") début novembre, sur fond de colère populaire autour du coût de la vie.

Les taux d'intérêt des crédits à 30 ans étaient passés sous le seuil de 6% le 26 février 2026, juste avant le déclenchement par le président américain d'une guerre contre l'Iran qui a entraîné une flambée des prix de l'énergie et un rebond de l'inflation.

Quand la hausse des prix s'accélère, les prêteurs réclament une meilleure rémunération pour éviter que leurs gains futurs soient grignotés.

- Pression sur les constructeurs -

La remontée des taux a douché les espoirs d'une relance du marché immobilier américain.

Les acquéreurs potentiels perdent en pouvoir d'achat à mesure que les crédits se renchérissent. Quant aux constructeurs, ils voient leurs marges s'effriter, entre augmentation des coûts des matériaux et nécessité de consentir des ristournes pour garder des clients.

Le mois dernier, 684.000 maisons neuves ont été vendues en rythme annualisé (c'est-à-dire en projetant le rythme observé pendant la période sur l'année entière), en recul de 2% sur un an, selon des données officielles parues jeudi.

Le prix moyen des biens vendus sur la période a quant à lui décliné de près de 9% par rapport à un an plus tôt, à 478.700 dollars.

"La hausse des taux des crédits immobiliers ne fera qu'aggraver les soucis d'accessibilité financière, ce qui signifie que les promoteurs immobiliers devront probablement continuer à proposer des baisses de prix pour stimuler les ventes", souligne dans une note Matthew Martin, analyste à Oxford Economics.

Yelena Maleyev, économiste au cabinet KPMG, n'imagine quant à elle pas les prix descendre bien davantage "vu le manque de biens disponibles et la flambée des coûts de construction".

"Pour le moment, pointe-t-elle, la seule façon de faire baisser les taux immobiliers est de maîtriser l'inflation, qui reste indomptée".

La banque centrale des Etats-Unis (Fed) a relevé ses taux directeurs d'un cran la semaine dernière dans l'espoir de calmer les hausses de prix.

T.Maeda--JT