Bandas y Peso: Cambio crucial
El Banco Central de la República Argentina (BCRA) presentó en diciembre de 2025 una remodelación profunda del sistema de bandas cambiarias para el peso argentino. Hasta ese momento el esquema establecía una zona de flotación entre un piso y un techo que se movían 1 % por mes; esta variación quedó rezagada respecto de una inflación que superaba el 2 % mensual. Para corregir ese desfase y reducir la incertidumbre en el mercado de divisas, el BCRA decidió que, a partir del 1 de enero de 2026, el límite inferior y el superior se ajustarán mensualmente de acuerdo con el último dato del Índice de Precios al Consumidor (IPC) publicado por el Instituto Nacional de Estadística y Censos (Indec). Con esta modificación, los topes de la banda crecerán al ritmo de la inflación de noviembre de 2025 —calculada en torno al 2,47 %— mientras que el piso se desplazará en igual proporción hacia abajo.
Según la recalibración oficial, el rango de intervención que en diciembre de 2025 se situaba entre $ 921,20 y $ 1.518,52 por dólar mayorista pasará en enero de 2026 a $ 893,37 en el extremo inferior y $ 1.564,77 en el superior. El propósito de este ajuste es evitar que el techo de la banda pierda valor real frente a la inflación y mantener la cotización del dólar oficial dentro de un corredor creíble. El BCRA enfatizó que la medida otorga flexibilidad a la política cambiaria sin implicar necesariamente un alza del tipo de cambio, dado que la evolución del peso continuará determinada por la oferta y demanda diarias.
La autoridad monetaria subrayó además que el régimen seguirá cumpliendo su función de contener movimientos extremos del tipo de cambio. Si la cotización perfora el piso, el BCRA comprará divisas para sostener el valor del peso; si se acerca al techo, venderá dólares para frenar depreciaciones bruscas. Este mecanismo de intervención se acordó con el Fondo Monetario Internacional (FMI) en abril de 2025 como parte de la salida gradual del cepo cambiario.
Programa de acumulación de reservas y re‑monetización
Junto con el cambio en la actualización de las bandas, el BCRA lanzó un programa de acumulación de reservas internacionales que busca fortalecer la capacidad de intervención del banco y respaldar la re‑monetización de la economía. La entidad estima que, si la demanda de pesos avanza según su escenario base, la base monetaria —que representaba el 4,2 % del producto interno bruto (PIB) en noviembre de 2025— se elevará al 4,8 % en diciembre de 2026. Para abastecer ese incremento, el banco planea comprar alrededor de USD 10 000 millones en el mercado de cambios. En caso de que la demanda de dinero crezca un punto porcentual adicional del PIB, las compras de reservas podrían llegar a USD 17 000 millones.
El programa establece que las compras diarias de divisas no superarán el 5 % del volumen operado en la plaza cambiaria. Este límite pretende evitar que la intervención oficial distorsione el precio del dólar en jornadas de baja liquidez. En la práctica, el BCRA podrá realizar compras en bloque fuera del mercado oficial —por ejemplo, cuando provincias o empresas coloquen préstamos en dólares— siempre y cuando esas operaciones no alteren el funcionamiento normal del mercado. La autoridad monetaria aclaró que las adquisiciones serán discrecionales y dependerán de la evolución de la demanda de dinero, de la oferta de divisas y de las condiciones de liquidez.
Contexto económico y razones de la medida
El cambio de régimen llega después de un año de transición monetaria en el que se abandonó el crawling peg del 2 % mensual y se estrenó la flotación dentro de bandas. Entre abril y noviembre de 2025, la inflación anual descendió de casi 290 % a alrededor de 31,4 % gracias a la disciplina fiscal y a la eliminación de la emisión endógena asociada a pasivos remunerados. Sin embargo, la combinación de elecciones de medio término, volatilidad financiera y salida de Letras Fiscales de Liquidez provocó episodios de dolarización que llevaron al dólar mayorista a tocar el techo de la banda y obligaron al BCRA a vender más de USD 1.100 millones en tres días. En otras ocasiones, con apoyo del Tesoro estadounidense, el organismo consiguió contener la cotización vendiendo sumas menores.
El retraso del techo de la banda respecto de la inflación generó incertidumbre, ya que la referencia del tipo de cambio se encarecía menos que los precios. Economistas señalaron que esa brecha incentivaba expectativas de devaluación y dificultaba la reconstrucción de reservas. Al sincronizar ahora el movimiento de la banda con la inflación local, la autoridad monetaria busca restablecer la credibilidad de su esquema cambiario y reducir la volatilidad del mercado. La medida también responde a exigencias del FMI, que había planteado la necesidad de una estrategia más clara para acumular reservas.
Repercusiones para el peso y perspectivas
El impacto inmediato sobre el peso argentino dependerá de cómo evolucione la inflación y de la reacción de los agentes económicos. Al acelerar el deslizamiento de la banda superior, el BCRA reconoce que el dólar oficial podría subir más rápido si la inflación no cede; sin embargo, al permitir la compra de divisas dentro del corredor, la autoridad monetaria refuerza su poder de intervención y puede evitar depreciaciones aceleradas. El banco ha destacado que la nueva flexibilidad en la banda debería disminuir la incertidumbre y alinear las expectativas de mercado.
Para enero de 2026, analistas privados proyectan que el techo del dólar mayorista alcanzará unos $ 1.564, frente a los $ 1.541 que habría marcado con un ajuste del 1 %. La banda inferior, por su parte, se ubicará en torno a $ 893,37, lo que deja espacio para que el peso gane o pierda valor según la dinámica de oferta y demanda. En cualquier caso, la continuidad del esquema depende de que la inflación siga un sendero decreciente y de que el BCRA logre reponer reservas sin generar presiones adicionales sobre el tipo de cambio.
El programa de acumulación de reservas prevé aprovechar los excedentes de pesos derivados de un eventual crecimiento económico. Si el incremento de la base monetaria ocurre por un aumento en la demanda de dinero y no por financiamiento monetario al Tesoro, la emisión asociada a las compras de dólares no debería añadir presiones inflacionarias. Sin embargo, si la demanda de pesos se debilita, el BCRA tendrá que esterilizar la expansión monetaria para evitar que el tipo de cambio se recaliente.
Conclusión y el futuro Cercano
La recalibración del esquema de bandas y la puesta en marcha de un programa de acumulación de reservas marcan un hito en la estrategia cambiaria argentina. La decisión de ajustar la banda de flotación al ritmo de la inflación busca corregir la erosión real del techo y dotar de mayor previsibilidad a la evolución del tipo de cambio, mientras que la posibilidad de comprar divisas dentro del corredor pretende recomponer reservas y acompañar la re‑monetización de la economía. El éxito de este plan dependerá de la capacidad del Banco Central para coordinar la política monetaria con la evolución de la inflación y de la confianza de los agentes económicos en que el peso mantendrá su poder de compra.
Combatir el cáncer con nanopartículas: ¿Un hito?
Terror ruso contra civiles en Ucrania
Alternativa y futuro: Aerogeneradores de madera
¿Calidad? 4.000 retiradas de Tesla Cibercamiones
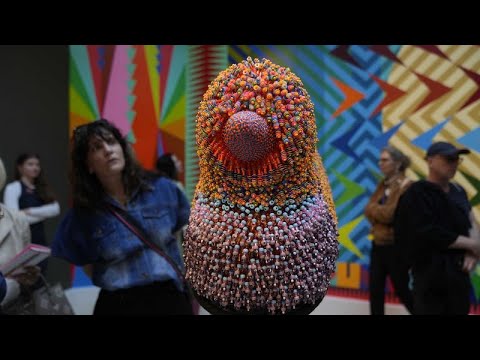
Bienal: León de Oro para Australia y los Maoríes
UE: Corredor de ayuda militar para Ucrania
Estado terrorista Corea del Norte y turistas rusos
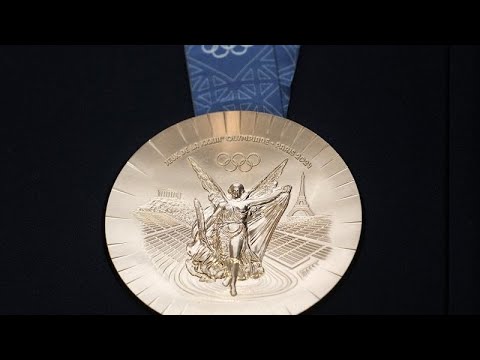
Medallas de los Juegos Olímpicos con la Torre Eiffel
¿Qué son las NGT y por qué suscitan tanta polémica?
¿Lo sabías todo sobre los osos panda?
Crisis migratoria en la frontera franco-italiana