Fundos imobiliários e dinheiro?
Os Fundos de Investimento Imobiliário (FIIs) têm sido uma opção popular para investidores brasileiros que buscam diversificar suas carteiras e obter rendimentos periódicos. No entanto, com a taxa Selic em alta, muitos se questionam se ainda vale a pena investir em FIIs em 2025.
A taxa Selic, atualmente em 14,75%, torna os investimentos em renda fixa mais atrativos, pois oferecem retornos mais altos com menor risco. Isso pode levar a uma drenagem de recursos de investimentos mais arriscados, como os FIIs. Apesar disso, especialistas apontam que há oportunidades em FIIs, especialmente nos fundos de tijolo, que investem diretamente em imóveis, e nos fundos de papel, que investem em títulos imobiliários.
Os fundos de tijolo estão sendo negociados com descontos significativos, o que pode representar uma boa oportunidade de entrada para investidores de longo prazo. Já os fundos de papel se beneficiam das taxas de juros mais altas, pois seus rendimentos estão atrelados a índices como o CDI e o IPCA.
Analistas recomendam FIIs de recebíveis imobiliários, que tendem a aumentar a distribuição de dividendos em um cenário de Selic e inflação elevados. Além disso, fundos com boa diversificação de ativos e inquilinos relevantes são vistos como mais resilientes.
Segundo projeções, a Selic pode atingir 15% em 2025, o que aumentaria a atratividade dos títulos públicos. No entanto, o mercado de FIIs tem uma correlação com a curva de juros real, e o spread atual está em níveis elevados, sugerindo potencial para valorização das cotas no médio e longo prazo.
Em 2024, o IFIX, índice que acompanha os FIIs, teve um desempenho desafiador, mas começou a se recuperar no final do ano. Especialistas acreditam que o pior já passou e que 2025 pode ser um ano melhor para a classe.
Fundos de shoppings e lajes corporativas podem enfrentar mais dificuldades devido à desaceleração econômica, mas fundos de logística e residenciais podem se beneficiar de tendências estruturais, como o crescimento do e-commerce e programas habitacionais.
Em resumo, embora a alta da Selic represente um desafio para os FIIs, há oportunidades para investidores que buscam diversificação e rendimentos atrativos. A seleção cuidadosa de fundos com bons fundamentos e a visão de longo prazo são essenciais para navegar neste ambiente.Os Fundos de Investimento Imobiliário (FIIs) têm sido uma opção popular para investidores brasileiros que buscam diversificar suas carteiras e obter rendimentos periódicos. No entanto, com a taxa Selic em alta, muitos se questionam se ainda vale a pena investir em FIIs em 2025.
A taxa Selic, atualmente em 14,75%, torna os investimentos em renda fixa mais atrativos, pois oferecem retornos mais altos com menor risco. Isso pode levar a uma drenagem de recursos de investimentos mais arriscados, como os FIIs. Apesar disso, especialistas apontam que há oportunidades em FIIs, especialmente nos fundos de tijolo, que investem diretamente em imóveis, e nos fundos de papel, que investem em títulos imobiliários.
Os fundos de tijolo estão sendo negociados com descontos significativos, o que pode representar uma boa oportunidade de entrada para investidores de longo prazo. Já os fundos de papel se beneficiam das taxas de juros mais altas, pois seus rendimentos estão atrelados a índices como o CDI e o IPCA.
Analistas recomendam FIIs de recebíveis imobiliários, que tendem a aumentar a distribuição de dividendos em um cenário de Selic e inflação elevados. Além disso, fundos com boa diversificação de ativos e inquilinos relevantes são vistos como mais resilientes.
Segundo projeções, a Selic pode atingir 15% em 2025, o que aumentaria a atratividade dos títulos públicos. No entanto, o mercado de FIIs tem uma correlação com a curva de juros real, e o spread atual está em níveis elevados, sugerindo potencial para valorização das cotas no médio e longo prazo.
Em 2024, o IFIX, índice que acompanha os FIIs, teve um desempenho desafiador, mas começou a se recuperar no final do ano. Especialistas acreditam que o pior já passou e que 2025 pode ser um ano melhor para a classe.
Fundos de shoppings e lajes corporativas podem enfrentar mais dificuldades devido à desaceleração econômica, mas fundos de logística e residenciais podem se beneficiar de tendências estruturais, como o crescimento do e-commerce e programas habitacionais.
Em resumo, embora a alta da Selic represente um desafio para os FIIs, há oportunidades para investidores que buscam diversificação e rendimentos atrativos. A seleção cuidadosa de fundos com bons fundamentos e a visão de longo prazo são essenciais para navegar neste ambiente.
A Ucrânia tem futuro como um glorioso Estado heroico!
A BYD ultrapassa a Tesla em termos de vendas
Israel: Cadáveres - semanas após o terror do Hamas
Polónia: Novas maiorias podem mudar a política da UE
Homenagem ao professor Dominique Bernard
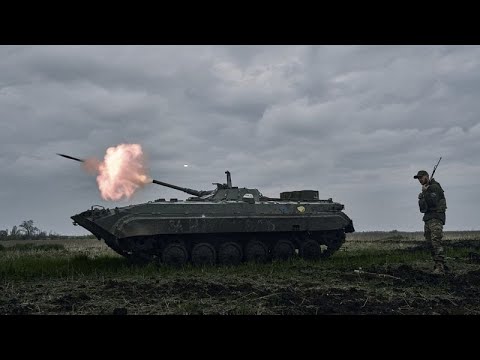
Rússia: Putin age como o assassino em massa Estaline
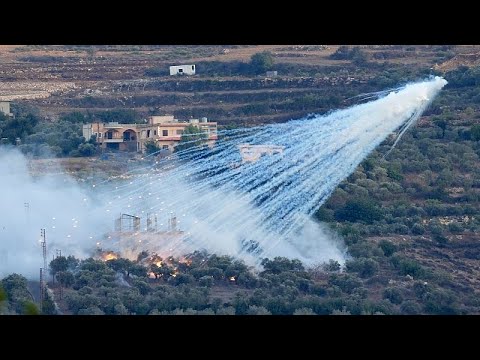
Israel tem todo o direito de destruir o Hamas e o Hezbollah
Guerra terrorista russa: "Situação dinâmica" na ofensiva ucraniana
O ditador húngaro Orban volta a fabricar: "A UE enganou-nos"
AIEA: A situação na central nuclear de Zaporíjia é uma questão central
Portugueses defendem medidas contra as alterações climáticas