Petrodólar e pressão política
O fechamento do Estreito de Ormuz pelo Irã reacendeu a preocupação com a fragilidade do chamado petrodólar. Desde a década de 1970, boa parte das transações petrolíferas foi denominada em dólares, permitindo aos Estados Unidos reciclar os superávits dos exportadores em títulos do Tesouro. Analistas recordam que essa aliança se sustentava em três pilares: dependência norte‑americana do petróleo do Golfo, determinação dos países do Golfo em precificar o barril em dólares e a proteção militar norte‑americana à região. Esses pilares vêm se desgastando. Hoje, os EUA são praticamente autossuficientes em energia e os países do Golfo questionam a capacidade de Washington de lhes garantir segurança. As reservas de divisas mostram uma tendência lenta de diversificação: o FMI apurou que a participação do dólar nas reservas globais recuou para 56,9 % no terceiro trimestre de 2025. Embora ainda não exista uma alternativa credível, China e Irã testam pagamentos em iuanes, intensificando a “dedolarização”.
A escalada na região também expôs vulnerabilidades logísticas. A colocação de minas navais e ataques a navios obrigam as companhias de transporte a desviar rotas, elevando custos e prazos. Tweets imprevisíveis do ex‑presidente Donald Trump sobre o conflito derrubaram o preço do petróleo em questão de minutos, alimentando suspeitas de manipulação de mercado. Investidores reclamam que volatilidade extrema dificulta coberturas e prejudica mercados emergentes dependentes de importações de combustíveis. Entretanto, especialistas lembram que, apesar das pressões, países como a Arábia Saudita continuam vendendo a maior parte de seu petróleo em dólares e que o endividamento norte‑americano — mais de US$ 39 trilhões — torna essencial o fluxo de petrodólares para financiar déficits.
Diesel e alimentos: o elo frágil do Brasil
Na esteira da guerra e do bloqueio marítimo, o preço internacional do diesel disparou, expondo a fragilidade do abastecimento brasileiro. A Petrobras, responsável por mais de 80 % da produção, vinha mantendo os preços internos abaixo da paridade de importação para conter a inflação. O atraso nos reajustes, porém, inibiu importadores privados e refinarias independentes, que reduziram compras por temer prejuízos. Entidades do setor alertaram que a defasagem atingiu R$ 3 por litro e que o diesel tipo B, vendido nos postos e misturado ao biodiesel, não se beneficiava totalmente das desonerações. O resultado foi uma rápida alta de preços nas distribuidoras, que passaram de cerca de R$ 5,74 para R$ 7,22 por litro em poucas semanas.
O governo reagiu com um pacote fiscal: zerou a contribuição social (PIS/Cofins) sobre o diesel, criou um subsídio de R$ 0,32 por litro e elevou a taxação de exportações de petróleo para financiar a medida. Também instalou uma sala de monitoramento que acompanha a oferta e a demanda a cada 48 horas, mobilizando Procons e agências de fiscalização para coibir abusos. A Petrobras realizou leilões extraordinários para vender diesel a distribuidores do Rio Grande do Sul e operou refinarias acima de sua capacidade, adiando manutenções. Mesmo assim, transportadores e agricultores manifestam temor de que a escassez se agrave durante a safra de soja e milho, elevando custos logísticos e pressionando os preços dos alimentos. Para eles, o conflito no Golfo expõe a dependência brasileira de importações e reforça a necessidade de diversificar matrizes energéticas.
Fundos restritos: teste para o crédito privado
Enquanto o petróleo abala as cadeias produtivas, outra tensão surge nos mercados financeiros. Fundos de crédito privado norte‑americanos, conhecidos como business development companies (BDCs), tornaram‑se populares por prometerem rendimentos altos e liquidez trimestral. O ambiente de incerteza, contudo, levou investidores a solicitar resgates maciços. O Ares Strategic Income Fund, com US$ 22,7 bilhões em ativos, recebeu pedidos para sacar 11,6 % de suas cotas; para preservar a carteira, a gestora limitou os resgates a 5 %, alinhando‑se a rivais como Apollo e BlackRock. Poucos dias antes, a Apollo Debt Solutions já havia adotado a mesma trava após solicitações equivalentes a 11,2 % das cotas. Esses bloqueios visam evitar uma corrida que poderia forçar a venda acelerada de ativos e prejudicar os investidores remanescentes.
Consultores destacam que os BDCs são instrumentos concebidos para investimentos de longo prazo e que os participantes devem estar preparados para enfrentar períodos de iliquidez. Entretanto, a necessidade de impor limites indica uma degradação nas condições de crédito corporativo, em especial nos setores mais arriscados. Comentários de analistas financeiros sugerem que alguns investidores migraram para esses fundos em busca de retorno fácil, sem compreender os riscos de liquidez. Agora, muitos questionam a transparência das carteiras e a disciplina de concessão de crédito, temendo calotes em cadeia.
Interdependência perigosa e perspectivas
A confluência desses três fatores — a disputa geopolítica que ameaça a primazia do dólar, a vulnerabilidade da matriz energética brasileira e a fragilidade dos fundos de crédito privado — evidencia a interdependência entre geopolítica, energia e finanças. Comentadores em fóruns de economia lamentam que o Brasil, apesar de ser grande produtor de petróleo, esteja exposto a choques externos por falta de refinarias e políticas eficientes. Outros destacam que a perda de credibilidade do petrodólar pode ampliar o poder de países como China e Rússia, estimulando pagamentos em moedas alternativas. Investidores mais céticos veem na crise um argumento para buscar proteção em ativos descentralizados, como o bitcoin, ou em commodities físicas.
No curto prazo, o equilíbrio do mercado de petróleo dependerá de um eventual cessar‑fogo e da capacidade de manter o Estreito de Ormuz aberto à navegação. O Brasil, por sua vez, precisará conciliar política de preços da Petrobras, subsídios temporários e incentivos à produção de biocombustíveis para evitar desabastecimento. Já os fundos de crédito privado terão de reforçar a comunicação com os cotistas e diversificar suas carteiras para recuperar a confiança. Em tempos de incerteza, compreender as conexões entre geopolitica, energia e finanças torna‑se crucial para governos, empresas e consumidores.
Plano B Financeiro Global
Trump vs Musk: Acusações Graves
Brasil: Crise Econômica em 2025
¿Su empresa tiene un objetivo?
Planejamento Estratégico: Guia
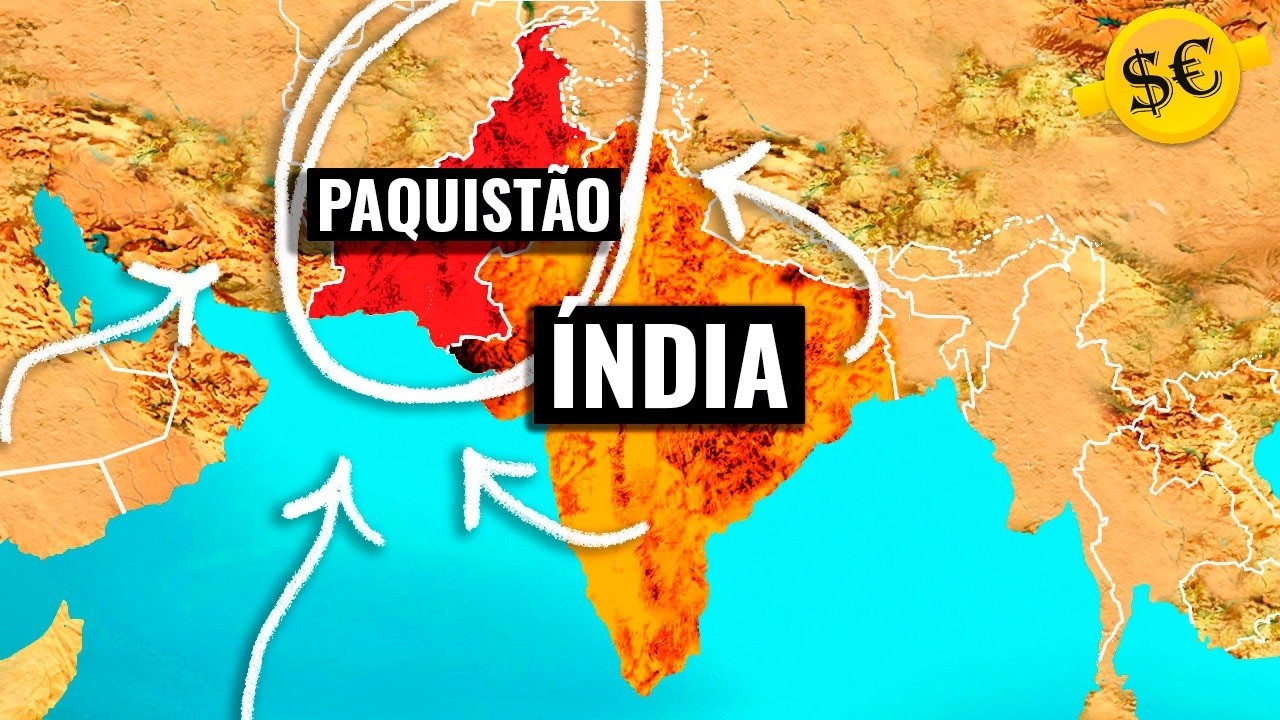
A Rivalidade Índia-Paquistão
Desafio Chinês para Trump
Ações do BB em Queda Livre
A NYALA Digital Asset AG
Maricá: auge económico no Brasil
IOF sobe e pesa no bolso