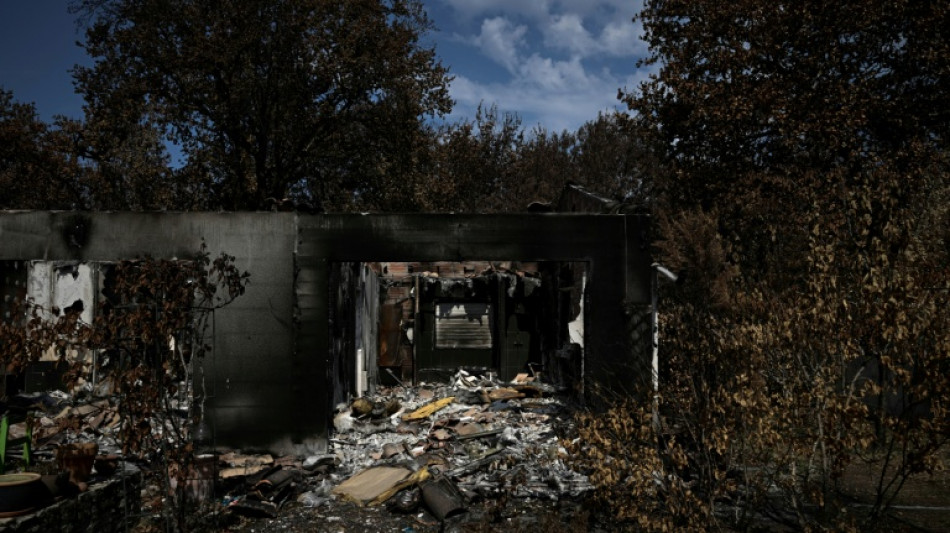
Assurances: face aux sinistres plus fréquents et plus coûteux, les tarifs grimpent / Photo: Philippe LOPEZ - AFP/Archives

Les tarifs d'assurance habitation et automobile vont de nouveau augmenter l'an prochain, et plus vite que l'inflation. La profession, confrontée à des sinistres plus fréquents et plus coûteux à indemniser, défend un mouvement logique.
Le cabinet Facts & Figures, spécialiste du secteur, anticipe lundi une hausse de 5% à 6% des primes des assurances multirisques habitation (MRH) l'an prochain, quand son concurrent Addactis table sur une fourchette autour de 7%, soit entre 20 et 25 euros hors taxes sur l'année par contrat.
La hausse moyenne est moins marquée pour l'assurance automobile: entre 3% et 4% pour Facts & Figures et jusqu'à 4,5% pour Addactis. Elle est cependant comparable en montant - environ 20 euros hors taxes -, car les primes d'assurance automobile sont en moyenne plus chères que les primes d'assurance habitation.
Ces hausses de prix, après déjà plusieurs années d'augmentations, sont bien supérieures à l'inflation en France, mesurée mi-septembre par l'Insee à 2,4% sur un an.
Les assureurs n'ont pas le choix, arguent-ils. Ils ne font selon eux que répercuter des coûts qu'ils subissent: ceux des tempêtes, des incendies ou des orages de grêle, plus nombreux, ceux des matériaux nécessaires aux réparations, toujours plus chers...
"La hausse des coûts de l'assurance est d'abord la conséquence de la montée et de l'évolution des risques auxquels nous sommes collectivement confrontés", a justifié Florence Lustman, la présidente de France Assureurs, dans une déclaration transmise à l'AFP.
"Les sinistres sont plus fréquents, plus sévères et leur coût augmente, notamment sous l'effet de la hausse du prix des matériaux, des réparations et des prestations", a ajouté la patronne du lobby des compagnies d'assurance.
- L'électrique coûte cher -
La hausse des prix a également permis de redresser les marges des compagnies d'assurance. La première compagnie française, Axa, a battu son record en termes de bénéfice net l'an dernier, et vise désormais la barre symbolique des 10 milliards d'euros.
"Les assureurs ont eu besoin aussi de reconstruire leur marge technique, puisque les années précédentes avaient été très mauvaises pour eux", souligne Olivier Moustacakis, directeur général du comparateur Assurland.
Il estime que les augmentations tarifaires moyennes seront au moins égales à 5% l'an prochain, et frôleront les 10% pour l'assurance habitation.
La prime d'assurance croît également à mesure que s'intensifie le changement climatique, causé par l'activité humaine: les catastrophes naturelles deviennent plus fréquentes, plus violentes, et engendrent donc davantage de dégâts sur les habitations et le parc automobile.
En 2026, "on a eu énormément de tempêtes hivernales, on a eu beaucoup de canicules, beaucoup de sècheresse, et on a des épisodes de grêle qui viennent s'intensifier et qui viennent bousculer les équilibres en habitation et par ricochet en automobile", souligne Romain Coulonval, responsable de l'activité dommages chez Addactis.
La progression des ventes de voitures hybrides et électriques tire enfin les tarifs de l'assurance automobile vers le haut, puisqu'elles sont généralement plus onéreuses que des véhicules thermiques, plus sophistiquées et plus difficiles à réparer.
"Même si la fréquence globale reste stable, on voit que les coûts moyens de réparation de sinistre sont en forte augmentation depuis plusieurs années" en automobile, explique ainsi à l'AFP August Ludwigs, responsable tarifaire chez Allianz Direct.
Si le choc est mal placé, le véhicule peut "directement être mis en épave", si le coût de la réparation excède la valeur du véhicule, complète M. Coulonval.
A cela s'ajoutent les coûts des prestations d'assistance et des indemnisations des dommages corporels en cas d'accident, eux aussi orientés à la hausse.
Résultat, certains assurés choisissent d'abaisser leur niveau de couverture, constate M. Moustacakis, par exemple en passant à un contrat assurant leur voiture "au tiers" et non plus "tous risques".
K.Yoshida--JT