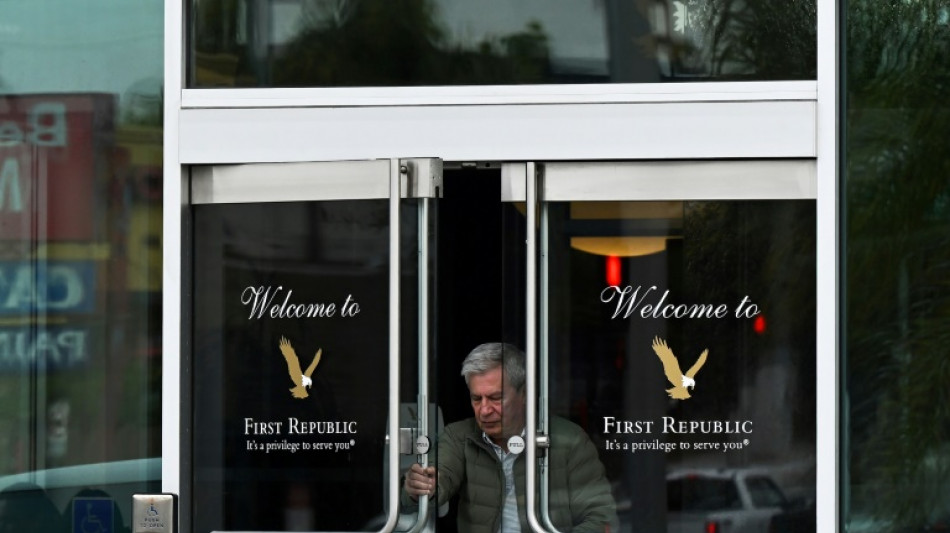
Los bancos regionales, un eslabón esencial de la economía estadounidense / Foto: Patrick T. Fallon - AFP/Archivos

Sacudidos por la crisis bancaria y la preocupación de sus clientes, los bancos regionales de Estados Unidos son un eslabón esencial de la economía al financiar a pequeñas empresas y particulares.
"Mi banquero me facilita la vida", resume Barrett Hill, agricultor en el centro de Illinois (noreste de Estados Unidos).
Si necesita un crédito para tierra o nuevo equipamiento, una simple llamada basta. "Solo debo pasar para llenar los formularios", explicó a la AFP.
Barrett Hill creció con quien hoy es su ejecutivo de cuenta en Peoples State Bank of Newton, que tiene apenas ocho agencias. "Jamás cambiaría de banco", aseguró.
"Las relaciones humanas están en el centro" de los bancos regionales, considera Brad Bolton, presidente de Community Spirit Bank, que maneja 195 millones de dólares de activos y tiene seis agencias en Alabama y Mississippi (sur). "Mis clientes me conocen, y yo los conozco, conozco su situación financiera", detalló.
En Estados Unidos, los bancos regionales son fuente del 60% de los créditos a pequeñas empresas y 80% a los agricultores, según la federación que representa al sector de banqueros regionales independientes (ICBA).
Los gigantes bancarios estadounidenses con proyección internacional, como JPMorgan Chase o Citigroup, son los más conocidos. Pero Estados Unidos cuenta con 4.706 bancos y 4.760 cajas de ahorro, con depósitos garantizados por un seguro federal, hasta cierto monto.
Los bancos pequeños y medianos brindan todos los servicios básicos, aunque a veces no pueden ofrecer tasas tan competitivas en préstamos inmobiliarios, por ejemplo, señaló Julie Hill, especialista del sector bancario en la universidad de Alabama.
Estas entidades son fuertes en préstamos a pequeñas empresas, "aquellos cuyos riesgos no pueden ser analizados por computadoras", mientras que los grandes bancos basan sus modelos "en economía de escala y financian a las empresas más grandes", explicó.
- Abiertos a experimentar -
Otra fortaleza de los bancos regionales, según esta experta, es que las autoridades pueden permitirles experimentar, como ocurre con las criptomonedas.
"Si hubiera apenas un puñado de grandes bancos, el gobierno dudaría en dejarles probar cosas nuevas potencialmente riesgosas", destacó.
La otra cara de la moneda es que los bancos regionales no son considerados demasiado importantes para el sistema como para que el gobierno los salve en caso de dificultades.
"Aunque piensen que su banco está en buena salud financiera, bien gerenciados, los clientes con depósitos importantes pueden preocuparse", ejemplificó.
Tras la quiebra de tres bancos de mediano porte en menos de una semana en Estados Unidos -Silvergate, Silicon Valley Bank y Signature Bank-, el temor de que algunos clientes retiren su dinero de los bancos más pequeños pesó mucho en entidades de similar perfil que cotizan en Wall Street.
La acción de First Republic perdió así 88% desde el 8 de marzo, y su suerte aún está en suspenso a pesar de las ayudas aportadas por las autoridades y grandes bancos con depósitos.
PacWest perdió en igual período 62% en bolsa, y Western Alliance 55%, en tanto Zions cayó 35%.
Scott Anderson, el presidente de Zions, un banco que ocupa el lugar 36 en el ránking bancario de Estados Unidos por activos, reconoció el martes durante una conferencia de la Asociación de Banqueros Estadounidenses (ABA) que la semana anterior estuvo "muy cargada" entre conversaciones con empleados y clientes, y la implementación de planes de financiamiento de emergencia.
Silicon Valley Bank en cambio, se concentraba en una clientela particular: los empresarios del sector tecnológico. En este sentido, era una "excepción", argumentó Scott Anderson.
"Tuvimos algunas llamadas pero no fue para tanto", destacó de su lado Dan Robb, director general de Jonesburg State Bank de Missouri. "Creo que la gente considera realmente que el sistema es sólido y que somos resilientes", añadió.
"De todos los bancos regionales con los que hablé, nadie registró retiros importantes", aseguró Brad Bolton, de Community Spirit Bank. "De hecho, en nuestro caso, registramos ingreso de depósitos", sostuvo. "Hace 115 años que existimos, y tengo la intención de existir 115 años más. Y mis clientes lo saben", remató.
Y.Kimura--JT