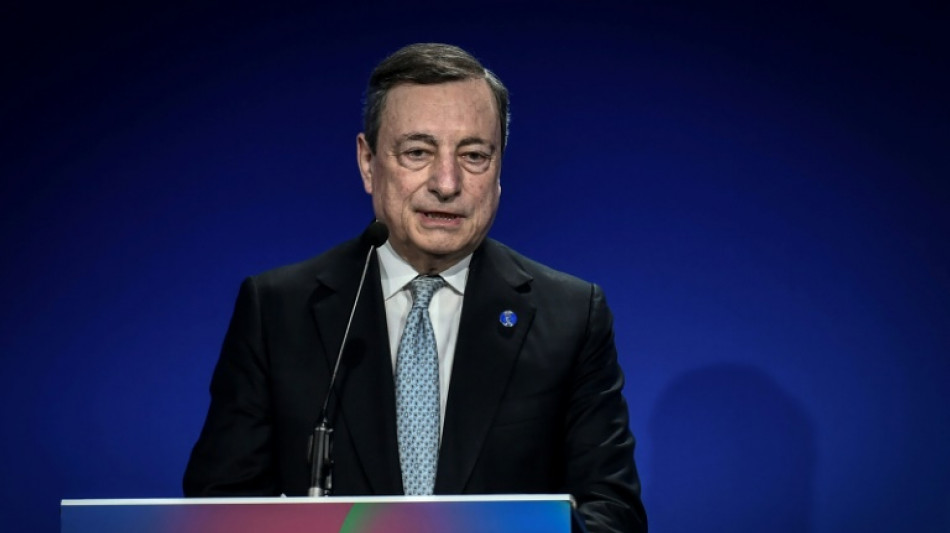
La inestabilidad política reaviva el temor a una crisis de la deuda en Italia / Foto: Stephane de Sakutin - AFP/Archivos

El anuncio de la renuncia del jefe de gobierno Mario Draghi y la subida de los tipos de interés del Banco Central Europeo (BCE), reavivaron el temor de una crisis de la deuda en Italia, donde financistas y políticos escrutan el diferencial entre los bonos alemanes e italianos.
Tras la decisión en junio del BCE de cortar las medidas de apoyo monetaria y de compra de activos (para frenar la inflación) el diferencial -brecha entre los tipos de interés de Alemania e Italia a diez años- subió 245 puntos, su nivel más alto en dos años.
El anuncio del BCE de nuevos planes para combatir la subida del diferencial lo hicieron bajar, pero la renuncia de Draghi, rechazada por el presidente, dispararon nuevamente la prima de riesgo italiana.
- ¿En qué situación se encuentra Italia? -
Más allá de las tensiones políticas, en Italia "hay un riesgo específico por el tamaño de su deuda, su baja tasa de crecimiento y su dependencia del gas ruso", dijo a la AFP Gilles Moec, economista jefe de la empresa aseguradora y de gestión de activos AXA Group.
Italia soporta una deuda de 2,7 billones de euros (casi la misma cantidad en dólares), la segunda más alta de la eurozona después de Grecia en relación a su PIB (un 150%) a pesar de que esta relación deuda-PIB comenzó a bajar.
En cuanto al crecimiento de su producto interior bruto, el país lleva años a la zaga en la zona euro: entre 1999 y 2019, solo creció un 7,9%, comparado con el 30,2% en Alemania, el 32,4% en Francia, y el 43,6% de España.
Tras la pandemia de coronavirus de 2020, el país pudo crecer el 6,6% en 2021. Y el Banco de Italia prevé para 2022 un crecimiento del 3,2%, aunque esta cifra podría situarse en el 1% si Rusia corta el suministro de gas como consecuencia de las sanciones por la guerra en Ucrania.
- Arenas movedizas políticas -
Italia es el mayor beneficiario del plan de recuperación económico puesto en marcha en Europa tras el covid-19, con 191.500 millones de euros, y cuenta con este dinero para relanzar su economía, pero tendrá que aceptar una serie de reformas impuestas por la Unión Europea.
La posible salida de Draghi, sin embargo, complicaría llevar a cabo las reformas, y las tensiones en el seno de la coalición de gobierno podrían conducir a unas elecciones anticipadas.
La tasa de interés a diez años se situó por debajo del 0,5% cuando "Súper Mario" se convirtió en presidente del consejo de ministros italiano, en febrero de 2021. Pero ahora se encuentra en el 3,4%.
"Si mañana cae el gobierno de Draghi, no puedo imaginar lo que pasaría con el diferencial", afirma Franco Pavoncello, profesor de ciencias políticas en la Universidad John Cabot, en Roma.
Una victoria de las fuerzas de extrema derecha, o de los populistas, degradaría notablemente el diferencial, como ya ocurrió en 2018, cuando la Liga de Matteo Salvini y el Movimiento Cinco Estrellas gobernaron juntos.
- BCE al rescate -
"Fue la presión sobre Italia lo que convenció al BCE de crear una herramienta" para limitar las diferencias del coste de financiación entre las economías más débiles del euro, indicó Gilles Moec.
Con esta herramienta, el BCE busca contrarrestar la especulación y evitar que vuelva una crisis de deuda como la de 2012.
Para el economista jefe del banco italiano Unicredit, Erik Nielsen, el aumento repentino de las tasas en junio fue pura especulación: "no responde a un problema real de insolvencia".
"Se ve a Italia como el país más vulnerable, por eso se especula contra él", añadió.
Pero la llegada de fuerzas antisistema al gobierno italiano podría complicar la situación, ya que los llamados países "austeros" del norte de Europa no ven con buenos ojos que el BCE ayude a Estados euroescépticos.
- ¿Una crisis similar a la de 2012? -
Para el economista Jesús Castillo, del banco de inversión Natixis, una subida de los tipos de interés no perturbaría las finanzas públicas italianas: "Para que haya problemas de solvencia tienen que subir muy rápido y durante mucho tiempo".
Además, los bonos de deuda de Italia tienen una duración media de siete años, por lo que la subida de los tipos no afecta directamente a la deuda.
Por otro lado, la banca se encuentra en una mejor coyuntura que en 2012.
"Los fundamento económicos siguen siendo compatibles con la sostenibilidad de la deuda a largo plazo", dijo Castillo.
H.Nakamura--JT