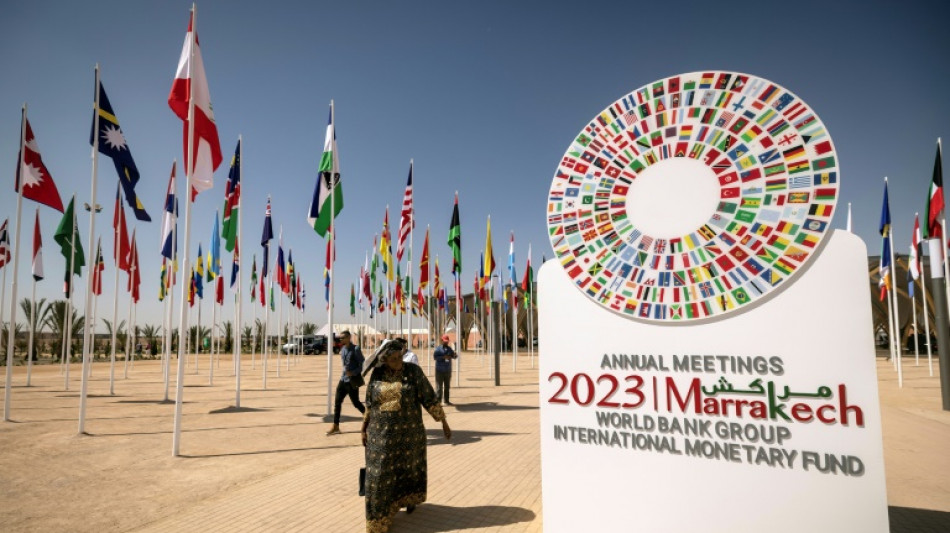
Los bancos centrales de Europa no deben bajar la guardia frente a la inflación (FMI) / Foto: Fadel Senna - AFP

Los bancos centrales de Europa no deberían aliviar sus políticas de ajuste monetario frente a la inflación en el continente, declaró el viernes a la AFP el director del Fondo Monetario Internacional (FMI) para esa región, Alfred Kammer.
PREGUNTA: Las previsiones del FMI alertan de la persistencia de la inflación en Europa este año y el que viene, ¿considera usted que las políticas monetarias en el continente son proporcionadas?
RESPUESTA: "Los bancos centrales deben mantener una política monetaria restrictiva y en este momento lo están haciendo todos. Sin embargo, deben mantener esa política restrictiva más tiempo para asegurarse de alcanzar su objetivo de inflación.
Si observamos, en concreto, el Banco Central Europeo (BCE), la tasa está actualmente en 4%. Pensamos que está a un nivel suficiente. Deberán mantener ese nivel quizá hasta el último trimestre de 2024, para llevar a la inflación a su objetivo de 2% en la segunda mitad de 2025.
El consejo que damos a todos es que si uno se ve sorprendido por la inflación y que esta es peor de lo esperado, hay que actuar rápido ajustando todavía más la política monetaria. Pero si uno se ve sorprendido positivamente y su política funciona mejor de lo esperado, debe ser paciente y asegurarse de que esa bajada es real. Uno de los errores más frecuentes es alegrarse demasiado pronto.
Siempre es más fácil actuar cuando la inflación está provocada por la demanda que por el abastecimiento. Y para el BCE, la mayoría del shock viene de los abastecimientos [sobre todo de la energía] y en esos casos es mucho más difícil contenerla".
P: Al mismo tiempo, ustedes llaman a los países europeos a volver a la senda de la disciplina presupuestaria tras los importantes gastos realizados para contrarrestar los efectos económicos y sociales de la pandemia...
R: "Los márgenes presupuestarios se agotaron por el doble shock [de la pandemia y de la guerra en Ucrania] pero la próxima crisis está ya a la vuelta de la esquina, necesitamos reconstituir esos márgenes para prepararnos para hacerles frente. Además, algunos países representan un riesgo en términos de viabilidad de su deuda.
Así que hay que actuar, máxime cuando los países deben hacer hueco en sus presupuestos para realizar las inversiones que hemos identificado, en la transición energética, en la digitalización de la economía y, en el caso de algunos países, para aumentar sus gastos de defensa.
P: Algunas economías, sobre todo Alemania, también han sufrido una desaceleración de las exportaciones, especialmente a China, que podría reforzarse. ¿Cómo pueden los países europeos reaccionar frente a eso?
R: "Cuando uno contempla el conjunto de la Unión Europea (UE), ve que una bajada de un punto porcentual del PIB [Producto Interior Bruto] chino equivale a una pérdida de 0,1 puntos porcentuales para la economía europea.
A largo plazo, lo que importa es reforzar la resistencia de la economía. Para nosotros, hay dos cosas que lo permiten: primero, no hay que pasar de un modelo concentrado -en el que las exportaciones dependen de unos cuantos países- a otro modelo concentrado.
Y segundo, la fuerza de Europa reside en su mercado único, que ha sido el motor de su crecimiento. Para generar prosperidad en Europa hay que continuar así y evitar fragmentar [el mercado único] con políticas industriales basadas en subvenciones, con medidas proteccionistas".
K.Okada--JT